작성일자: 2026년 09월 16일 | 시장/업종: KOSDAQ
종목코드: 285490 | 투자 판단: 매도 (Sell)
1. 핵심 요약 (Executive Summary)
노바텍 종목은 KOSDAQ 분야의 주력 기업으로, 펀더멘털 재무 건전성과 정성적 사업 리스크 평가를 종합 분석한 리포트입니다.
* 현재 주가: 12,070원
* 시가총액: 1,277억 원
* PER: 3.77배 | PBR: 0.69배
* BPS(주당순자산): 17,595원
* 시가배당률: 23.79%
* 추정 10년 기대수익률(CAGR): 20.5%
* 펀더멘털 정성 평가: 주의 (실적 및 사업 리스크)
2. 주요 재무 지표 및 밸류에이션
노바텍의 최근 재무제표 기준 펀더멘털 추이는 다음과 같습니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
| 2022년 | 1,104.9억 원 | 264.7억 원 | 142.6억 원 | 10.7% | 9.6% |
| 2023년 | 924.2억 원 | 256.1억 원 | 296.4억 원 | 18.7% | 6.6% |
| 2024년 | 658.1억 원 | 126.1억 원 | 172.4억 원 | 10.1% | 7.3% |
| 2025년 | 555.9억 원 | 67.0억 원 | 177.1억 원 | 10.8% | 6.6% |
최근 3년간 주가 추이 차트
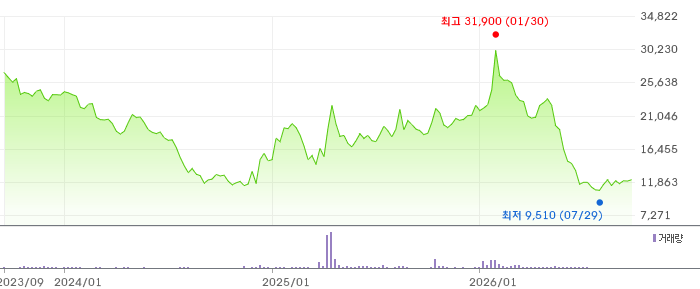
▲ 노바텍 최근 3년 주가 추이 차트 (출처: 네이버 페이 증권)
3. 기업 정성적 리스크 평가
가치투자 시 단순 숫자(PER/PBR) 외에도 대주주 지배구조 리스크, 시장 지배력 하락 위험, 기술 사멸 위험을 함께 검토해야 합니다.
정성분석 종합 의견:
매출과 영업이익의 심각한 연속 하락으로 시장점유율 훼손 위험(HIGH)이 발생하여 엄격한 가치투자 기준상 매수 제외(RED_FLAG) 대상입니다.
세부 평가 항목
1. 시장 점유율 & 경쟁력 지속성: 2022년 이후 매출액과 영업이익이 매년 지속적으로 크게 감소하고 있어 제품 경쟁력 약화 및 고객사 내 점유율 훼손 위험이 매우 높은 상황입니다.
2. 지배구조 & 대주주 리스크: 횡령이나 배임 등 치명적인 이슈는 없으나 자기주식 처분 결정으로 인한 주주가치 희석 우려 등 유의할 수준의 리스크가 존재합니다.
3. 산업 패러다임 변화 리스크: 희토류 및 영구자석 소재는 신재생, 무선충전 등에 쓰여 비즈니스 자체가 사멸할 위험은 적으나 중국 공급망 이슈 및 IT 전방산업 성장에 의존적인 한계가 있습니다.
4. 배당 매력도 및 주주환원 평가
가치투자 전략에서 배당금은 장기 보유 시 하방 주가를 지지해주는 핵심 안전마진(Downside Margin) 요인입니다.
배당 및 주주환원 종합 평가:
현재 시가배당률 23.79% 수준의 초고배당 우량 가치주입니다.
* 배당 유지 시 원금 회수: 현재 배당금이 유지된다고 가정 시, 약 4.2년 만에 오직 현금 배당금만으로 투자 원금 100%를 회수할 수 있습니다.
* 연 5% 배당 성장 시 원금 회수: 연평균 5% 배당 성장을 가정할 경우, 불과 3.9년 만에 투자 원금을 전액 회수하게 됩니다.
시중 은행 예금 금리를 크게 상회하는 높은 배당 수익률은 주가 하락 시 강력한 하방 안전마진(Downside Protection) 역할을 해줍니다.
5. 종합 투자 소견 & 접근 전략
노바텍 종목은 현재 PBR 0.69배 수준으로, 기업의 순자산 가치 대비 상당히 저평가된 안전마진이 확보된 상태입니다.
추정 10년 기대수익률(CAGR 20.5%)과 기업의 정성적 리스크 요소와 펀더멘털 구조를 종합적으로 고려할 때, 실적 턴어라운드 및 정성적 리스크 해소가 확인될 때까지 관망하거나 위험 관리 관점에서 보수적으로 접근하는 전략이 권장됩니다.
면책 조항 (Disclaimer):
본 분석 글은 가치투자 정량 스크리닝 및 정성적 리스크 평가 결과로 작성되었으며, 특정 종목에 대한 투자 권유나 매수/매도 추천이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.