1. 핵심 요약 (Executive Summary)
대한약품(023910)은 코스닥(KOSDAQ) 시장의 기초 수액제 및 필수 의약품 전문 기업으로, 펀더멘털 재무 건전성과 고령화 수혜 구조를 종합 검토한 가치투자 밸류에이션 리포트입니다.
📌 리포트 선정 배경
PBR 0.50배의 깊은 자산 할인과 10년 추정 기대수익률(CAGR 19.3%), 국내 3사 과점의 확고한 기초 수액제 시장 지위를 바탕으로 자체 4단계 가치투자 정량·정성 평가를 통과한 우량 가치주 분석 대상입니다.
- 현재 주가: 26,400원
- 시가총액: 1,584억 원
- PER: 5.75배 | PBR: 0.50배
- BPS (주당순자산): 52,392원
- 시가배당률: 3.79%
- 추정 10년 기대수익률(CAGR): 19.3% (※ 평균 ROE 및 사내 내부유보 복리 성장 모델 산출 기준)
- 펀더멘털 정성 평가: 양호 (과점적 필수 의료재 해자 vs 정부 약가 인하 규제 모니터링)
2. 주요 재무 지표 및 밸류에이션 추이
대한약품의 최근 4개년 주요 손익 및 재무 건전성 추이입니다. 고령화에 따른 지속적인 외형 성장과 무차입에 가까운 탄탄한 재무구조를 확인할 수 있습니다. (단위: 억 원)
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|
| 2022년 | 1,842.7억 | 329.7억 | 249.6억 | 11.1% | 22.9% |
| 2023년 | 1,959.1억 | 358.0억 | 284.3억 | 11.5% | 18.7% |
| 2024년 | 2,041.9억 | 380.8억 | 337.6억 | 12.2% | 17.5% |
| 2025년 (잠정/추정) | 2,086.1억 | 311.9억 | 276.4억 | 9.2% | 15.8% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템 (2025년 수치는 잠정 실적 및 공시 기준)
💡 실적 사이클 해석 노트
매출액은 병상 수 증가와 고령화에 힘입어 매년 꾸준히 우상향하고 있습니다. 2025년 영업이익이 전년 대비 소폭 숨고르기에 들어간 것은 플라스틱 백 및 용기 원자재 수입 단가 상승과 물류비 증가 등 일시적 원가 부담에 기인한 것이며, 부채비율 15%대의 무차입 경영과 연간 270억 원 이상의 순이익 창출력은 변함없이 견고합니다.
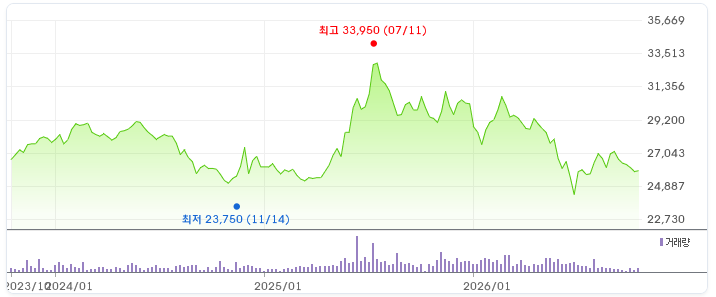
최근 3년간 주가 추이 차트
3. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
필수 의약품 제조사를 평가할 때는 인구 고령화에 따른 수액제 수요 증가율과 과점 시장의 진입장벽을 함께 살펴보아야 합니다.
📌 국내 기초 수액제 및 필수 의약품 시장 환경
인구 고령화 가속화로 국내 입원 환자 수와 병상 수가 꾸준히 증가함에 따라, 병원 진료 및 수술에 필수적인 기초 수액제(생리식염수, 포도당 주사액 등) 수요는 경기 침체와 무관하게 연 3~5% 수준으로 안정적인 물량 성장을 이어가고 있습니다.
📈 산업 내 주요 성장 모멘텀 & 기회 요인 (Opportunities)
- 3사 과점 시장의 독보적 진입장벽: 기초 수액제는 병상까지 배송하는 대규모 직배송 물류 인프라와 고도의 무균 자동화 공장이 필수적이어서, JW중외제약, 대한약품, 보령제약 3사가 국내 시장의 90% 이상을 안정적으로 과점하고 있습니다.
- 초고령 사회 진입의 장기적 수혜: 65세 이상 인구 비중 확대는 자연스러운 입원일수 증가로 이어져, 기초 수액제 소비 물량(Q)의 구조적 성장이 담보되어 있습니다.
⚠️ 산업적 한계 및 리스크 요인 (Threats & Bottlenecks)
- 건강보험 약가 인하 규제 리스크: 기초 수액제는 국민건강보험 적용을 받는 퇴장방지의약품 성격이 강해, 정부의 약가 통제 정책에 따라 판가(P) 인상이 제한될 수 있습니다.
- 원자재 수입 단가 및 환율 영향: 수액 용기용 레진 등 원부자재 수입 단가와 고환율 국면 지속 시 매출원가율 상승 압력이 발생할 수 있습니다.
4. 기업 정성적 리스크 평가
가치투자 관점에서 지배구조 투명성, 시장 지배력 지속성, 비즈니스 모델 사멸 위험을 다각도로 진단했습니다.
정성분석 종합 의견: 대체 불가능한 필수 의료재 기반의 과점 지위와 건전한 거버넌스를 갖추었으며, 지배구조 악재나 기술 사멸 위험이 지극히 낮은 전형적인 '로우 리스크' 가치주입니다.
- 시장 점유율 & 경쟁력 지속성: 수십 년간 병·의원에 구축해 둔 유통망과 대규모 무균 설비로 인해 신규 경쟁사의 진입이 원천 차단되어 있어 점유율 훼손 위험이 없습니다.
- 지배구조 & 거버넌스 건전성: 횡령·배임 등 대주주 모럴 해저드 이슈가 포착되지 않으며, 안정적인 지분율 유지와 꾸준한 현금배당을 통해 주주환원을 지속하고 있습니다.
- 산업 패러다임 사멸 위험: 수액 치료는 현대 의학에서 대체재가 존재하지 않는 기초 인프라이므로, 인공지능(AI)이나 첨단 신약 개발로 인해 비즈니스 모델이 대체될 위험은 사실상 전무합니다.
5. 배당 매력도 및 자본 배분 평가
장기 가치투자에서 안정적인 배당금 지급은 주가의 하방 경직성을 확보해 주는 핵심 안전마진입니다.
배당 종합 평가: 현재 시가배당률 3.79% 수준의 안정적 현금흐름을 제공하는 배당 가치주 포지션입니다.
- 배당을 통한 원금 회수 기간: 현 배당금 유지 시 순수 배당금만으로 약 26.4년, 연 5% 배당 성장 가정 시 약 17.2년에 걸쳐 투자 원금을 전액 회수할 수 있는 현금 창출력을 갖추고 있습니다.
- 자본 배분 특성: 부채비율 15%대의 무차입 구조로, 영업활동으로 벌어들인 현금을 차입금 상환 부담 없이 시설 자동화 및 주주환원(결산 현금배당)에 안정적으로 배분하고 있습니다.
6. 종합 지표 관찰 & 펀더멘털 총평
대한약품은 현재 PER 5.75배, PBR 0.50배로 기업의 실질 순자산가치(BPS 52,392원)의 절반 가격에 머물러 있습니다.
단기적인 원가 상승에 따른 이익 변동은 존재하나, PBR 0.5배라는 깊은 자산 안전마진, 부채비율 15%의 탄탄한 재무 안정성, 고령화로 꾸준히 증가하는 수액제 수요는 주가의 강력한 하방 방어벽을 형성합니다. 단기 시세보다는 과점적 필수 소비재의 안정적 현금흐름과 자산가치 정상화를 장기 관점에서 차분히 추적·관찰하기에 적합한 펀더멘털 우량주입니다.
면책 조항 (Disclaimer)
본 분석 글은 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX)의 객관적 공시 지표를 바탕으로 작성된 학술·연구 목적의 정보성 콘텐츠이며, 특정 금융투자상품에 대한 매수 또는 매도를 권유하지 않습니다. 모든 투자의 최종 판단과 손익에 대한 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 아셈스 친환경 핫멜트 접착 소재 성장성과 PBR 0.53배 저평가 분석 (0) | 2026.09.25 |
|---|---|
| 코츠테크놀로지 K-방산 임베디드 모듈 수주 성장 및 PBR 0.92배 분석 (0) | 2026.09.24 |
| KT밀리의서재 오디오북 구독 플랫폼 수익성과 PER 5.33배 가치 분석 (0) | 2026.09.22 |
| 노바렉스 건강기능식품 OEM 1위 경쟁력과 PER 4.42배 저평가 이유 (1) | 2026.09.19 |
| SOOP(구 아프리카TV) 스트리밍 플랫폼 이익 성장과 밸류에이션 (0) | 2026.09.18 |