작성일자: 2026년 09월 11일 | 시장/업종: KOSDAQ
종목코드: 069510 | 투자 판단: 보유 / 관망 (Hold)
1. 핵심 요약 (Executive Summary)
에스텍 종목은 KOSDAQ 분야의 주력 기업으로, 펀더멘털 재무 건전성과 정성적 사업 리스크 평가를 종합 분석한 리포트입니다.
* 현재 주가: 12,950원
* 시가총액: 1,413억 원
* PER: 3.27배 | PBR: 0.42배
* BPS(주당순자산): 30,813원
* 시가배당률: 6.56%
* 추정 10년 기대수익률(CAGR): 19.0%
* 펀더멘털 정성 평가: 양호 (건전한 사업 구조 및 경쟁력)
2. 주요 재무 지표 및 밸류에이션
에스텍의 최근 재무제표 기준 펀더멘털 추이는 다음과 같습니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
| 2022년 | 4,684.5억 원 | 87.2억 원 | 95.4억 원 | 6.8% | 82.4% |
| 2023년 | 4,145.9억 원 | 245.5억 원 | 216.6억 원 | 13.9% | 71.9% |
| 2024년 | 5,093.7억 원 | 439.8억 원 | 462.7억 원 | 22.7% | 90.6% |
| 2025년 | 4,681.9억 원 | 458.2억 원 | 416.2억 원 | 17.7% | 46.9% |
최근 3년간 주가 추이 차트
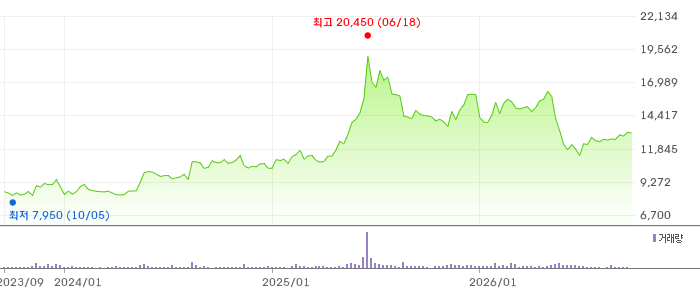
▲ 에스텍 최근 3년 주가 추이 차트 (출처: 네이버 페이 증권)
3. 기업 정성적 리스크 평가
가치투자 시 단순 숫자(PER/PBR) 외에도 대주주 지배구조 리스크, 시장 지배력 하락 위험, 기술 사멸 위험을 함께 검토해야 합니다.
정성분석 종합 의견:
저평가 구간으로 이익 창출력 및 시장 지배력 유지 주당 배당금 지급 및 정량 건전성 확보 자산 안전마진 기반으로 산업 대체 리스크 제한적
세부 평가 항목
1. 시장 점유율 & 경쟁력 지속성: 저평가 구간으로 이익 창출력 및 시장 지배력 유지
2. 지배구조 & 대주주 리스크: 주당 배당금 지급 및 정량 건전성 확보
3. 산업 패러다임 변화 리스크: 자산 안전마진 기반으로 산업 대체 리스크 제한적
4. 배당 매력도 및 주주환원 평가
가치투자 전략에서 배당금은 장기 보유 시 하방 주가를 지지해주는 핵심 안전마진(Downside Margin) 요인입니다.
배당 및 주주환원 종합 평가:
현재 시가배당률 6.56% 수준의 초고배당 우량 가치주입니다.
* 배당 유지 시 원금 회수: 현재 배당금이 유지된다고 가정 시, 약 15.2년 만에 오직 현금 배당금만으로 투자 원금 100%를 회수할 수 있습니다.
* 연 5% 배당 성장 시 원금 회수: 연평균 5% 배당 성장을 가정할 경우, 불과 11.6년 만에 투자 원금을 전액 회수하게 됩니다.
시중 은행 예금 금리를 크게 상회하는 높은 배당 수익률은 주가 하락 시 강력한 하방 안전마진(Downside Protection) 역할을 해줍니다.
5. 종합 투자 소견 & 접근 전략
에스텍 종목은 현재 PBR 0.42배 수준으로, 기업의 순자산 가치 대비 상당히 저평가된 안전마진이 확보된 상태입니다.
추정 10년 기대수익률(CAGR 19.0%)과 기업의 정성적 경쟁력을 종합적으로 고려할 때, 장기 가치투자 관점에서 분할 매수로 접근하기 좋은 포지션으로 판단됩니다.
면책 조항 (Disclaimer):
본 분석 글은 가치투자 정량 스크리닝 및 정성적 리스크 평가 결과로 작성되었으며, 특정 종목에 대한 투자 권유나 매수/매도 추천이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.