1. 핵심 요약 (Executive Summary)
유비쿼스(264450)는 코스닥(KOSDAQ) 시장의 유선 네트워크 스위치 및 전송장비 주력 기업으로, 펀더멘털 재무 건전성과 고배당 안전마진을 종합 검토한 가치투자 밸류에이션 리포트입니다.
📌 리포트 선정 배경
PBR 0.78배의 견고한 자산 안전마진과 10년 추정 기대수익률(CAGR 15.6%), 4% 중반의 시가배당률을 바탕으로 자체 4단계 정량·정성 평가 기준을 통과한 장기 관점의 가치주 분석 대상입니다.
- 현재 주가: 10,860원
- 시가총액: 1,604억 원
- PER: 4.95배 | PBR: 0.78배
- BPS (주당순자산): 14,040원
- 시가배당률: 4.30%
- 추정 10년 기대수익률(CAGR): 15.6% (※ 평균 ROE 및 사내 내부유보 복리 성장 모델 산출 기준)
- 펀더멘털 정성 평가: 관찰 (무차입급 재무 건전성 vs 통신사 CAPEX 투자 주기 점검)
2. 주요 재무 지표 및 밸류에이션 추이
유비쿼스의 최근 4개년 주요 손익 및 재무 건전성 추이입니다. 통신사의 설비투자(CAPEX) 주기 변동과 실적 회복 흐름을 확인할 수 있습니다. (단위: 억 원)
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|
| 2022년 | 1,337.2억 | 245.4억 | 214.9억 | 15.0% | 27.1% |
| 2023년 | 1,502.8억 | 290.4억 | 258.9억 | 15.7% | 23.7% |
| 2024년 | 1,037.9억 | 123.7억 | 212.8억 | 12.0% | 14.7% |
| 2025년 (잠정/결산) | 1,164.4억 | 231.0억 | 240.5억 | 12.3% | 14.1% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템 (2025년 수치는 잠정 실적 및 공시 기준)
💡 실적 사이클 해석 노트
2024년은 국내외 통신사들의 5G/유선망 설비투자 축소로 영업이익이 일시적으로 둔화되었으나, 풍부한 순현금 자산에 기반한 금융수익 덕분에 당기순이익 212억 원을 수성했습니다. 2025년 들어 10G/100G 고성능 스위치 교체 수요가 재개되며 영업이익 231억 원(+86.7%)으로 빠른 V자 반등을 보였습니다.
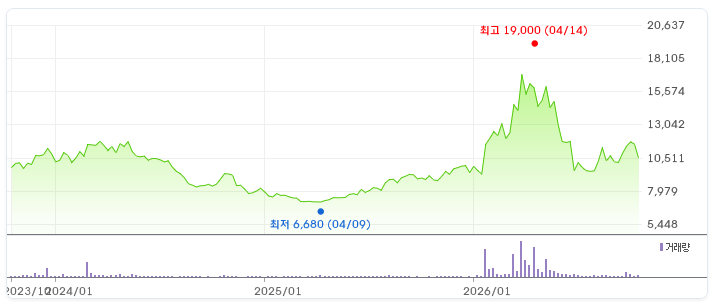
최근 3년간 주가 추이 차트
3. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
네트워크 장비주의 밸류에이션을 측정할 때는 통신사 인프라 투자 주기와 AI 데이터센터 트래픽 확장 속도를 함께 살펴보아야 합니다.
📌 유선 네트워크 고도화와 AI 트래픽 급증 추세
AI 서비스 확산과 고용량 미디어 소비로 인터넷 백본 및 가입자망 트래픽이 기하급수적으로 증가함에 따라, 국내 통신 3사(KT, LG유플러스 등)의 10G 인터넷 및 백홀 스위치 고도화 투자가 지속적으로 요구되고 있습니다.
📈 산업 내 주요 성장 모멘텀 & 기회 요인 (Opportunities)
- 국내 통신사 유선 스위치·루터 과점 지위: FTTH(댁내 광전송장치) 및 대용량 L2/L3 스위치 분야에서 검증된 국산화 기술력을 바탕으로 공고한 점유율을 유지하고 있습니다.
- 10G/100G 초고속 장비 교체 수요: AI 데이터센터 트래픽 병목 현상을 해소하기 위한 차세대 고부가 스위치 라인업 비중이 확대되며 믹스(Mix) 개선을 이끌고 있습니다.
⚠️ 산업적 한계 및 리스크 요인 (Threats & Bottlenecks)
- 통신사 설비투자(CAPEX) 집행 지연 리스크: 통신사의 실적 및 경영 전략에 따라 분기별 발주 규모 편차가 크게 나타날 수 있습니다.
- 글로벌 네트워크 공룡과의 경쟁: 시스코(Cisco), 노키아(Nokia) 등 글로벌 종합 장비사들과의 하이엔드 시장 경쟁 및 원가 관리가 중요합니다.
4. 기업 정성적 리스크 평가
가치투자 관점에서 대주주 리스크, 시장 지배력 지속성, 비즈니스 연속성을 정밀 진단했습니다.
정성분석 종합 의견: 통신 설비투자 주기에 따른 실적 사이클은 상존하지만, 부채비율 14%대의 무차입 경영과 탄탄한 국내 통신사 납품 레퍼런스를 보유하여 재무적 위험이 극히 낮습니다.
- 시장 점유율 & 경쟁력 지속성: 통신사 CAPEX 축소기에도 흑자를 견고하게 유지해 냈으며, 국산 장비 선호 기조에 힘입어 확고한 진입장벽을 구축하고 있습니다.
- 지배구조 & 대주주 리스크: 횡령·배임 등 거버넌스 노이즈가 없으며, 안정적인 순이익을 바탕으로 결산 현금배당을 거르지 않고 지급하고 있습니다.
- 산업 패러다임 사멸 위험: 네트워크 인프라는 AI와 클라우드 시대의 고속도로 역할을 하므로 기술 사멸 가능성이 낮고, 오히려 장비 고성능화의 수혜를 입는 구조입니다.
5. 배당 매력도 및 자본 배분 평가
장기 투자에서 안정적인 배당금은 시장 침체기 주가의 하방 경직성을 확보해 주는 가장 믿음직한 안전마진입니다.
배당 종합 평가: 현재 시가배당률 4.30% 수준을 지급하는 고배당 가치주 포지션입니다.
- 배당을 통한 원금 회수 기간: 현 배당금 유지 시 순수 배당금만으로 약 23.3년, 연 5% 배당 성장 가정 시 약 15.8년 만에 투자 원금을 전액 회수할 수 있는 우수한 현금 창출력을 갖추고 있습니다.
- 자본 배분 특성: 부채비율 14%에 불과한 사실상의 무차입 구조로, 외부 차입에 의존하지 않고 영업현금흐름으로 배당 재원을 안정적으로 조달하고 있습니다.
6. 종합 지표 관찰 & 펀더멘털 총평
유비쿼스는 현재 PER 4.95배, PBR 0.78배로 기업의 실질 순자산가치(BPS 14,040원) 대비 여전히 저평가된 가격 구간에 머물러 있습니다.
통신사 발주 주기에 따른 단기 실적 흔들림보다는 PBR 0.7배대 자산 안전마진, 4%대 현금 배당수익률, 2025년 입증된 영업이익 230억 원대 회복 체력을 바탕으로 차세대 네트워크 전환 수요를 장기 관점에서 지속 관찰하기에 적합한 펀더멘털 우량주입니다.
면책 조항 (Disclaimer)
본 분석 글은 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX)의 객관적 공시 지표를 바탕으로 작성된 학술·연구 목적의 정보성 콘텐츠이며, 특정 종목의 매수 또는 매도를 권유하지 않습니다. 금융투자상품은 시장 상황에 따른 원금 손실 위험이 수반되며 모든 투자의 결정과 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 쿠쿠홈시스 주가 전망 및 저평가 이유 (배당 및 펀더멘털 점검) (0) | 2026.09.29 |
|---|---|
| 저평가 우수 한국 주식 Top 5 주간 라인업 리포트 (2026년 09월 28일) (0) | 2026.09.28 |
| 아셈스 친환경 핫멜트 접착 소재 성장성과 PBR 0.53배 저평가 분석 (0) | 2026.09.25 |
| 코츠테크놀로지 K-방산 임베디드 모듈 수주 성장 및 PBR 0.92배 분석 (0) | 2026.09.24 |
| 대한약품 수액제 과점 시장 지배력과 PBR 0.50배 자산 안전마진 검토 (0) | 2026.09.23 |