작성일자: 2026년 09월 29일 | 시장/업종: KOSPI
종목코드: 284740 | 알고리즘 스크리닝: 알고리즘 스크리닝 통과 (종합 78.5점)
1. 핵심 요약 (Executive Summary)
쿠쿠홈시스 종목은 KOSPI 분야의 주력 기업으로, 펀더멘털 재무 건전성과 정성적 사업 리스크 평가를 종합 분석한 리포트입니다.
📌 리포트 선정 배경:
본 종목은 현재 4단계 가치투자 알고리즘의 Top 5 라인업에 위치한 종목으로, 우수한 펀더멘털 저평가 수치와 기술적 할인 구간 신호를 동시에 획득한 상위 스크리닝 우수주입니다.
* 현재 주가: 23,800원
* 시가총액: 5,385억 원
* PER: 3.91배 | PBR: 0.47배
* BPS(주당순자산): 50,963원
* 시가배당률: 5.00%
* 추정 10년 기대수익률(CAGR): 19.4%
* 펀더멘털 정성 평가: 관찰 (지배구조 및 수주 변수 점검)
2. 주요 재무 지표 및 밸류에이션
쿠쿠홈시스의 최근 재무제표 기준 펀더멘털 추이는 다음과 같습니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
| 2022년 | 9,380.7억 원 | 1,199.4억 원 | 1,145.5억 원 | 14.4% | 28.0% |
| 2023년 | 9,545.5억 원 | 1,448.7억 원 | 1,213.0억 원 | 13.5% | 26.6% |
| 2024년 | 10,572.1억 원 | 1,648.2억 원 | 1,361.3억 원 | 13.0% | 32.0% |
| 2025년 | 11,213.4억 원 | 1,693.6억 원 | 1,343.2억 원 | 10.6% | 24.8% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템
최근 3년간 주가 추이 차트
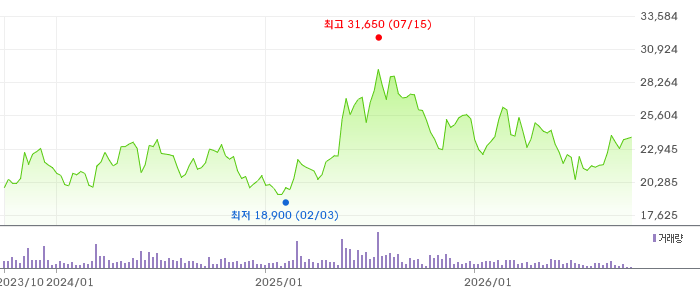
▲ 쿠쿠홈시스 최근 3년 주가 추이 차트 (출처: 네이버 페이 증권)
3. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
기업의 내재 가치를 정확히 평가하려면 기업이 속한 전방 산업의 구조적 트렌드와 시장 환경을 함께 검토해야 합니다.
📌 글로벌 생활가전 구독·렌털 시장 및 동남아(말레이시아 등) K-렌털 트렌드
1인 가구 증가 및 구독 경제(Subscription Economy) 정착으로 정수기, 공기청정기, 비데 등 전통 가전을 넘어 창문형 에어컨, 서큘레이터, 매트리스, 안마의자 등 생활 필수 가전 전반으로 렌털 품목 다변화가 가속화되고 있습니다.
#### 📈 산업 내 주요 성장 모멘텀 & 기회 요인 (Opportunities)
* 동남아시아(말레이시아 등) 해외 렌털 매출 비중 급증: 말레이시아를 필두로 미국, 인도네시아 등 해외 법인의 렌털 계정 수가 지속 증가하며 매출 1조 원 돌파를 견인.
* 매출 다변화 및 안정적 캐시카우: 렌털 계정 누적에 따른 매월 정기적인 가입자 렌털료 유입으로 경기 침체기에도 훼손되지 않는 강력한 현금 창출력 보유.
#### ⚠️ 산업적 한계 및 리스크 요인 (Threats & Bottlenecks)
* 국내외 렌털 시장 가격 경쟁 심화: 코웨이, SK매직, LG전자 등 기존 렌털 대기업과의 마케팅비 및 방문관리 조직 수수료 경쟁.
* 대주주 지배구조 및 주주환원율 변수: 낮은 PBR(0.47배)과 PER(3.9배) 극단 저평가 해소를 위한 배당 확대 및 자사주 정책 등 주주가치 제고 모니터링 필요.
4. 기업 정성적 리스크 평가
가치투자 시 단순 숫자(PER/PBR) 외에도 대주주 지배구조 리스크, 시장 지배력 하락 위험, 기술 사멸 위험을 함께 검토해야 합니다.
정성분석 종합 의견:
우수한 실적 성장세와 견고한 비즈니스 모델을 갖췄으나, 대주주 지배구조 및 주주환원 정책에 관한 정밀 검토가 필요한 기업입니다.
세부 평가 항목
1. 시장 점유율 & 경쟁력 지속성: 매출액과 영업이익이 꾸준히 우상향하고 있어 사업적 연속성이 유지되고 있으며, 렌탈 품목 다변화를 통해 안정적인 시장 지위를 유지하고 있습니다.
2. 지배구조 & 대주주 리스크: 횡령·배임 등의 심각한 위법은 없으나, 그룹 지배구조 특성상 주주환원율 우려와 극단적인 저평가로 대표되는 코리아 디스카운트 리스크가 존재합니다.
3. 산업 패러다임 변화 리스크: 생활가전 구독/렌탈 비즈니스 모델은 필수재 성격이 강해 기술 사멸 위험이 적고 스마트 가전 및 신규 카테고리로 성공적으로 확장하고 있습니다.
5. 배당 매력도 및 주주환원 평가
가치투자 전략에서 배당금은 장기 보유 시 하방 주가를 지지해주는 핵심 안전마진(Downside Margin) 요인입니다.
배당 및 주주환원 종합 평가:
현재 시가배당률 5.00% 수준의 초고배당 우량 가치주입니다.
* 배당 유지 시 원금 회수: 현재 배당금이 유지된다고 가정 시, 약 20.0년 만에 오직 현금 배당금만으로 투자 원금 100%를 회수할 수 있습니다.
* 연 5% 배당 성장 시 원금 회수: 연평균 5% 배당 성장을 가정할 경우, 불과 14.2년 만에 투자 원금을 전액 회수하게 됩니다.
시중 은행 예금 금리를 크게 상회하는 높은 배당 수익률은 주가 하락 시 강력한 하방 안전마진(Downside Protection) 역할을 해줍니다.
6. 종합 지표 관찰 & 펀더멘털 총평
쿠쿠홈시스 종목은 현재 PBR 0.47배 수준으로, 기업의 순자산 가치 대비 상당히 저평가된 안전마진이 확보된 상태입니다.
추정 10년 기대수익률(CAGR 19.4%)과 기업의 정성적 리스크 요소와 펀더멘털 구조를 종합적으로 고려할 때, 단기 주가 변동성보다는 정성적 리스크 요인을 주기적으로 모니터링하며 장기 펀더멘털 가치 지표 변화를 관망하는 접근이 적절한 포지션으로 판단됩니다.
면책 조항 (Disclaimer):
본 분석 글은 가치투자 정량 스크리닝 및 정성적 리스크 평가 결과로 작성되었으며, 특정 종목에 대한 투자 권유나 매수/매도 추천이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.