1. 핵심 요약 (Executive Summary)
씨앤지하이테크(264660)는 코스닥(KOSDAQ) 시장의 반도체 및 디스플레이 화학약품 공급장치 주력 기업으로, 펀더멘털 재무 건전성과 정성적 사업 경쟁력을 종합 검토한 가치투자 밸류에이션 리포트입니다.
📌 리포트 선정 배경
PBR 0.93배의 안정적인 자산 안전마진과 장기 지속 가능한 ROE 체력을 바탕으로, 자체 4단계 정량·정성 평가 알고리즘을 통과한 장기 관점의 우량 가치주 분석 대상입니다.
- 현재 주가: 14,560원
- 시가총액: 1,412억 원
- PER: 7.11배 | PBR: 0.93배
- BPS (주당순자산): 15,594원
- 시가배당률: 3.79%
- 추정 10년 기대수익률(CAGR): 12.8% (※ 과거 평균 ROE 및 사내 내부유보율 기반 복리 성장 모델 산출 기준)
- 펀더멘털 정성 평가: 양호 (건전한 지배구조 및 독보적 CCSS 국산화 경쟁력)
2. 주요 재무 지표 및 밸류에이션 추이
씨앤지하이테크의 최근 4개년 주요 손익 및 재무 건전성 추이입니다. 전방 반도체 설비투자(CAPEX) 사이클에 따른 실적 변동 폭과 회복 흐름을 한눈에 확인할 수 있습니다. (단위: 억 원)
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|
| 2022년 | 1,927.8억 | 254.3억 | 168.6억 | 18.1% | 65.7% |
| 2023년 | 1,667.3억 | 127.4억 | 128.3억 | 11.6% | 44.4% |
| 2024년 | 1,511.9억 | 129.4억 | 68.8억 | 5.7% | 56.8% |
| 2025년 (잠정/추정) | 1,961.9억 | 247.4억 | 195.3억 | 13.6% | 38.0% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템 (2025년 수치는 잠정 실적 및 결산 공시 기준)
💡 실적 사이클 해석 노트
2024년 당기순이익이 68.8억 원으로 급감했던 주원인은 글로벌 반도체 다운사이클 장기화로 인해 주요 고객사들의 공장 증설 및 신규 라인 투자가 지연되었기 때문입니다. 그러나 2025년 들어 HBM 및 첨단 미세공정 설비투자가 재개됨에 따라, 순이익이 195억 원(+184%)으로 급반등하며 완연한 V자 회복세를 입증했습니다.
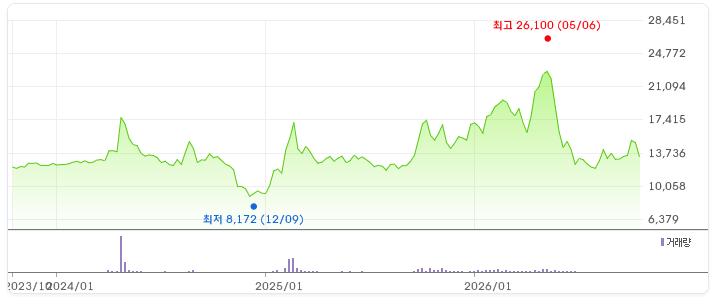
최근 3년간 주가 추이 차트
3. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
장비 제조 기업의 내재가치를 판단할 때는 개별 기업의 스펙트럼뿐만 아니라 전방 반도체 기업들의 CAPEX 집행 사이클과 구조적 트렌드를 반드시 연계해 보아야 합니다.
📌 글로벌 반도체 CAPEX 회복과 CCSS·유리기판 시장 동향
삼성전자, SK하이닉스 등 글로벌 톱티어 반도체 기업들이 고대역폭메모리(HBM) 증설과 선단 공정 전환을 가속화함에 따라, 고순도 화학약품을 정밀 혼합·이송하는 CCSS(화학약품 중앙공급장치) 신규 발주가 활발히 이어지고 있습니다. 아울러 차세대 반도체 패키징 시장의 화두인 유리기판 장비로의 포트폴리오 다변화도 가시화되고 있습니다.
📈 산업 내 주요 성장 모멘텀 & 기회 요인 (Opportunities)
- 주요 반도체 고객사향 CCSS 국산화 수주: 화학약품 중앙 공급장치 분야의 독보적 국산화 기술력을 기반으로 대규모 장비 수주를 달성하며 2025년 ROE 13.6%의 질적 성장을 견인했습니다.
- 차세대 유리기판 가공 신사업 확장: 기존 CCSS 장비에 머무르지 않고 차세대 반도체 패키징용 유리기판 소재 가공 장비 라인업을 연구개발 중이며, 향후 신규 밸류에이션 프리미엄 요인으로 작용할 잠재력을 지닙니다.
⚠️ 산업적 한계 및 리스크 요인 (Threats & Bottlenecks)
- 전방사 투자 주기에 따른 분기별 실적 변동: 장비 제조업의 고유 특성상, 반도체 제조사의 팹(Fab) 증설 스케줄 변경 시 단기 실적 편차가 다시 발생할 가능성이 상존합니다.
- 배관 및 밸브 원자재 단가 변동: 정밀 공급장치 제작에 투입되는 특수 부품 및 원자재 단가 상승 시 마진 압박 요인이 될 수 있습니다.
4. 기업 정성적 리스크 평가
단순 지표(PER/PBR)의 착시를 방지하기 위해 대주주 리스크, 시장 지배력 지속성, 패러다임 변화 대응력을 정성 평가했습니다.
정성분석 종합 의견: 경기 사이클에 따른 실적 변동성은 불가피하나, 검증된 CCSS 레퍼런스와 안정적인 부채비율(38%), 투명한 지배구조를 갖추어 가치투자 리스크가 낮은 우량 기업입니다.
- 시장 점유율 & 경쟁력 지속성: 반도체 다운턴에서도 영업흑자를 유지해 냈으며, 글로벌 탑 메모리 반도체사와의 장기 협력 관계를 통해 탄탄한 진입장벽을 구축하고 있습니다.
- 지배구조 & 거버넌스 건전성: 횡령·배임, 불투명한 전환사채(CB) 남발, 주주가치를 훼손하는 물적분할 등 대주주 도덕적 해이 사례가 관찰되지 않아 지배구조 신뢰도가 우수합니다.
- 산업 패러다임 사멸 위험: 반도체 및 디스플레이 화학 공정에서 CCSS는 필수 불가결한 핵심 인프라 장비이며, 신규 공정 전환 시 교체 수요가 지속 발생하므로 기술 사멸 가능성은 매우 희박합니다.
5. 배당 매력도 및 자본 배분 평가
가치투자 전략에서 배당금은 장기 보유 시 하방 주가를 지지해 주는 가장 확실한 안전마진(Downside Protection)입니다.
배당 종합 평가: 현재 시가배당률 3.79% 수준의 안정적 현금흐름을 제공하는 배당 가치주 포지션입니다.
- 배당을 통한 원금 회수 기간: 현 배당금 유지 시 순수 배당금만으로 약 26.4년, 연 5% 배당 성장 가정 시 약 17.2년 만에 투자 원금을 회수할 수 있는 우수한 현금 창출력을 갖추고 있습니다.
- 자본 배분 특성: 무차입에 가까운 38%대 부채비율을 유지하며, 순이익을 무리한 문어발식 확장 대신 주주환원(배당)과 차세대 기술 R&D에 균형 있게 재투자하고 있습니다.
6. 종합 지표 관찰 & 펀더멘털 총평
씨앤지하이테크는 현재 PER 7.11배, PBR 0.93배로 기업의 실질 자산가치 및 회복된 이익 체력 대비 여전히 합리적인 저평가 영역에 머물러 있습니다.
단기 시황에 흔들리기보다는 PBR 1배 미만의 자산 안전마진, 3% 후반의 시가배당률, 2025년 입증된 순이익 V자 턴어라운드 체력을 바탕으로 전방 반도체 CAPEX 사이클 회복세를 차분히 추적·관찰하기에 적절한 펀더멘털 우량주입니다.
면책 조항 (Disclaimer)
본 분석 글은 금융감독원 전자공시시스템(DART) 및 객관적 정량 지표를 바탕으로 작성된 학술·연구 목적의 정보성 콘텐츠이며, 특정 종목에 대한 투자 권유나 매수/매도를 유도하는 글이 아닙니다. 금융투자상품은 시장 변동에 따른 원금 손실 위험이 수반되며 모든 투자의 최종 결정과 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 트루엔 AI 스마트 영상감시 기술력과 PER 6.29배 밸류에이션 분석 (0) | 2026.10.03 |
|---|---|
| 아이퀘스트 펀더멘털 분석: PBR 0.51배 수준의 안전마진 검토 (0) | 2026.10.03 |
| 한국금융지주우 고배당 수익률과 우선주 가치 분석 (0) | 2026.09.30 |
| 쿠쿠홈시스 주가 전망 및 저평가 이유 (배당 및 펀더멘털 점검) (0) | 2026.09.29 |
| 저평가 우수 한국 주식 Top 5 주간 라인업 리포트 (2026년 09월 28일) (0) | 2026.09.28 |