분석 개요: 제조업에서 보기 드문 25%대 영업이익률과 부채비율 4%대의 무차입 재무 건전성을 갖추었음에도 PBR 0.6배에 머물러 있는 엣지(Edge) AI 영상감시 강소기업 트루엔(417380)의 비즈니스 모델과 밸류에이션 리포트입니다.
요즘 주식 시장에서 'AI'라는 수식어가 붙은 종목들은 천정부지의 멀티플을 인정받곤 합니다. 하지만 하드웨어와 임베디드 AI 솔루션을 자체 개발하며 조용히 막대한 현금을 벌어들이는 실질적인 B2B 기술 강소기업들은 시장의 테마 광풍에서 비껴나 있는 경우가 많습니다.
가치투자 정량 스크리닝에서 상위 Top 5에 포착된 트루엔 (417380)이 바로 그런 대표적인 기업입니다.
- PBR 0.63배의 깊은 자산 할인: 주당순자산(BPS 10,928원) 대비 35% 이상 할인된 가격(6,880원) 거래
- 제조업에서 보기 드문 25~28%대 영업이익률: 고마진 엣지(Edge) AI 원천 기술이 만들어낸 실적 체력
- 사실상 무차입 경영: 부채비율 4.6%의 압도적인 재무 안전성
- 비중국산 글로벌 보안 규제(NDAA) 수혜: 공공기관 및 글로벌 시장에서 검증된 지능형 영상감시 솔루션 파워
소프트웨어 기업 수준의 독보적인 마진율과 풍부한 순현금을 쥐고 있음에도, 시장이 시가총액 700억 원대에서 이 기업을 멈춰 세운 이유와 내재가치를 짚어보았습니다.
1. 비즈니스 모델: 트루엔은 무엇으로 돈을 버는가?
트루엔은 단순한 조립 CCTV 제조사가 아닙니다. "카메라 자체에 AI 두뇌를 탑재하여 실시간으로 이상 징후를 판별하는 엣지(Edge) AI 영상감시 솔루션 전문 기업"입니다.
① 엣지 AI(Edge AI) 기술: 서버 및 인프라 비용의 획기적 절감
과거의 CCTV는 단순히 영상을 중앙 관제 서버로 전송하는 장치에 불과했습니다. 수천 대의 카메라가 대용량 영상을 동시에 전송하면 중앙 데이터센터의 대형 서버와 고가의 연산 장비가 필요해 막대한 트래픽 과부하가 발생했습니다.
트루엔의 엣지 AI IP 카메라는 고가의 중앙 서버 없이도 카메라 내부의 NPU(신경망처리장치) 칩셋에서 객체 인식, 화재, 쓰러짐, 배회, 차량 번호판을 실시간으로 직접 연산·분석합니다. 이로 인해 고객사의 통신 트래픽과 인프라 구축 비용을 획기적으로 낮추어 주며, 25%를 웃도는 독보적인 영업이익률의 원천이 되고 있습니다.
② 공공 조달 시장의 철옹성: 'TTA 보안 인증 1호'
공공기관, 지자체 관제센터, 스마트시티 구축 사업에 납품하기 위해서는 까다로운 한국정보통신기술협회(TTA)의 시험인증을 통과해야 합니다. 트루엔은 국내 1호로 '영상정보처리기기 보안기능 확인서'를 취득하며 공공 조달 시장에서 강력한 지위를 확보했습니다. 아울러 미국 국방수임법(NDAA) 등 글로벌 탈(脫)중국 보안 규제 흐름과 맞물려 해외에서도 비중국산 대체재로 기술력을 입증받고 있습니다.
③ B2C 스마트홈 확장: AI 홈카메라 '이글루(EGLOO)'
B2B 및 공공 부문에 집중된 포트폴리오를 다변화하기 위해 영유아·반려동물 케어용 AI 홈카메라 브랜드 '이글루'를 운영하고 있습니다. 자체 클라우드 플랫폼을 통해 AI 울음 감지 및 이상행동 알림 등 스마트홈 SaaS형 구독 수익 모델로 영역을 넓혀가고 있습니다.
2. 핵심 가치투자 지표 및 스크리닝 요약
코스닥 IT 하드웨어 섹터의 주력 강소기업으로, 정량 재무제표와 밸류에이션 지표는 다음과 같이 형성되어 있습니다.
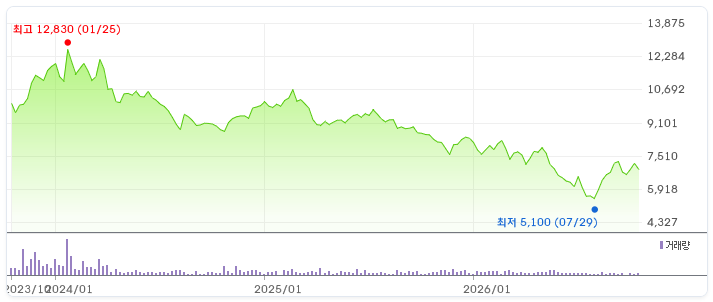
- 현재 주가: 6,880원
- 시가총액: 720억 원
- PER: 6.29배 | PBR: 0.63배
- BPS (주당순자산): 10,928원
- 시가배당률: 2.91%
- 추정 10년 기대수익률(CAGR): 15.3%
- 펀더멘털 정성 평가: 관찰 (지배구조 우수, 공공 발주 변동성 점검)
3. 주요 재무 지표 및 밸류에이션 추이
최근 3개년 동안 기록한 트루엔의 핵심 손익 및 재무 건전성 추이입니다. (단위: 억 원)
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|
| 2023년 | 471.7억 | 113.9억 | 109.6억 | 12.2% | 6.7% |
| 2024년 | 536.0억 | 154.6억 | 143.7억 | 14.5% | 6.4% |
| 2025년 (추정/잠정) | 491.1억 | 132.5억 | 121.0억 | 11.1% | 4.6% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템 (2025년 수치는 잠정 실적 및 결산 공시 기준)
4. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
- 산업 성장 동인: 지자체 통합관제센터 고도화, 무인 점포 확산, 산업단지 중대재해 예방을 위한 지능형 영상감시 의무화로 기존 단순 촬영용 카메라가 엣지 AI 카메라로 교체되고 있습니다. 아울러 미·중 기술 패권 경쟁으로 글로벌 시장에서 중국산(하이크비전, 다화 등) 배제 흐름이 지속되는 점은 비중국산 TTA 인증을 확보한 한국 강소기업에 구조적 반사이익을 제공합니다.
- 산업 구조적 리스크: 공공 및 지자체 관제센터 구축 발주는 정부 예산 집행 주기(상저하고)에 영향을 크게 받습니다. 프로젝트 발주 시점이 지연될 경우 분기 실적의 변동성이 불가피하며, 대형 종합 보안 솔루션 기업과의 사양 경쟁 대응을 위한 연구개발비 투자가 요구됩니다.
5. 기업 정성적 리스크 평가
- 실적 피크아웃 우려와 분기 변동성: 2024년 사상 최대 실적(영업이익 154억)을 기록한 이후, 2025년 실적이 소폭 숨고르기에 들어가며 시장에서 '성장 정체'로 인식된 점이 주가 하락의 주원인입니다. 분기별 공공 수주 공백을 메울 해외 수출 및 B2C(이글루)의 가시적인 외형 성장이 확인되어야 밸류에이션 리레이팅이 본격화될 수 있습니다.
- 지배구조 신뢰도: 2년 연속 코스닥 라이징 스타에 선정되는 등 대주주 사익편취나 지배구조 관련 노이즈가 없으며, 재무제표의 투명성과 거버넌스 건전성은 대단히 우수합니다.
- 주주환원 확대 여력: 현재 시가배당률은 약 2.9% 수준입니다. 회사에 쌓여 있는 풍부한 순현금과 매년 유입되는 100억 원대 순이익을 감안할 때, 향후 자사주 매입이나 배당 성향 상향 등 적극적인 주주환원 카드가 동반된다면 주가 재평가의 강력한 방아쇠가 될 것입니다.
6. 배당 매력도 및 자본 배분 평가
- 현재 시가배당률: 2.91% 수준으로, 현 배당금 유지 시 순수 배당금만으로 원금을 회수하는 데 약 34.4년이 소요됩니다.
- 자본 배분 특성: 고배당주처럼 이익을 즉시 전액 환원하기보다는, 벌어들인 순이익의 상당 부분을 사내에 유보하여 미래 엣지 AI R&D 투자와 무차입 재무구조를 공고히 하는 데 배분하고 있습니다.
- 하방 안전마진: 배당 수익률 자체는 6%대 초고배당주에 비해 낮지만, 'PBR 0.6배 + 부채비율 4%대 순현금 자산'이 주가의 구조적 하방 경직성을 든든하게 지켜줍니다.
7. 종합 지표 관찰 & 펀더멘털 총평
트루엔은 현재 PER 6.29배, PBR 0.63배라는 극심한 밸류에이션 디스카운트 구간에 놓여 있습니다.
단기적인 관제 수주 지연으로 2025년 실적이 숨고르기에 들어갔으나, 25%가 넘는 독보적인 영업이익률, 4%대 부채비율, 글로벌 비중국산 보안 수혜라는 본질적인 사업 체력은 훼손되지 않았습니다. 단기 시세 변동보다는 우량한 현금 창출력과 재무적 안정성을 바탕으로 공공 및 해외 수주 회복 여부를 지속적으로 추적·관찰해 볼 가치가 있는 기술 가치주로 판단됩니다.
면책 조항 (Disclaimer)
본 분석 글은 가치투자 정량 스크리닝 및 정성적 리스크 평가 결과를 기반으로 작성된 학술·연구 목적의 정보성 콘텐츠이며, 특정 종목에 대한 투자 권유나 매수/매도 추천이 아닙니다. 금융투자상품은 원금 손실 위험이 수반되며 모든 투자의 최종 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 브레인즈컴퍼니 IT 인프라 관제 솔루션, 지켜볼 만 한가? (0) | 2026.10.07 |
|---|---|
| 꼼꼼하게 뽑아본 저평가 한국 가치주 Top 5 분석 리포트 (2026년 10월 06일) (0) | 2026.10.06 |
| 아이퀘스트 펀더멘털 분석: PBR 0.51배 수준의 안전마진 검토 (0) | 2026.10.03 |
| 씨앤지하이테크 자산가치 분석 - 가치투자 포인트 (0) | 2026.10.01 |
| 한국금융지주우 고배당 수익률과 우선주 가치 분석 (0) | 2026.09.30 |