작성일자: 2026년 10월 07일 | 시장/업종: KOSDAQ | 종목코드: 099390 | 스크리닝: 펀더멘털 관망 대상
1. 들어가는 말: 펀더멘털 핵심 요약
안녕하세요! 오늘은 KOSDAQ 분야에서 주목할 만한 대표 기업 브레인즈컴퍼니(099390)에 대해 다뤄보려고 합니다. 자산가치 대비 꽤 큰 폭으로 할인되어 거래되고 있어 가치투자 관점에서 점검해 볼 지표들이 많습니다.
📌 투자 포인트 및 선정 배경:
매주 진행하는 4단계 가치투자 알고리즘 스크리닝에서 상위 Top 5 라인업에 오르고, 우수한 펀더멘털 저평가 수치와 기술적 할인 신호를 동시에 보여주고 있어 관심 종목으로 살펴보게 되었습니다.
* 현재 주가: 3,680원
* 시가총액: 299억 원
* PER: 4.37배 | PBR: 0.51배
* BPS(주당순자산): 7,114원
* 시가배당률: 4.66%
* 추정 10년 기대수익률(CAGR): 15.7%
* 펀더멘털 정성 평가: 관찰 (지배구조 및 수주 변수 점검)
2. 한눈에 보는 재무제표 & 주가 차트
브레인즈컴퍼니의 최근 재무제표 기준 펀더멘털 추이는 다음과 같습니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
| 2022년 | 182.5억 원 | 47.8억 원 | 50.4억 원 | 11.7% | 9.5% |
| 2023년 | 258.2억 원 | 33.4억 원 | 50.9억 원 | 10.6% | 16.0% |
| 2024년 | 265.9억 원 | 36.0억 원 | 45.5억 원 | 9.0% | 10.5% |
| 2025년 | 250.9억 원 | 21.1억 원 | 45.6억 원 | 8.4% | 11.1% |
공시 데이터 출처: 금융감독원 전자공시시스템(DART) 및 한국거래소(KRX) 정보데이터시스템
최근 3년간 주가 추이 차트
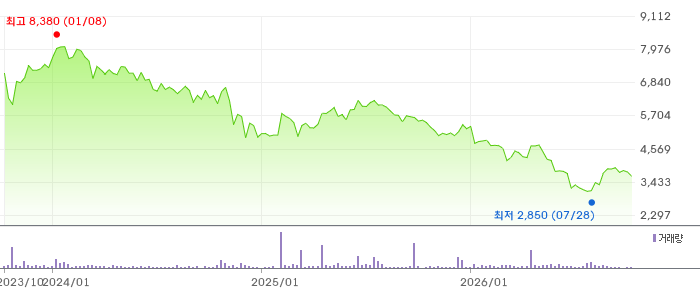
▲ 브레인즈컴퍼니 최근 3년 주가 추이 차트 (출처: 네이버 페이 증권)
3. 전방 산업 동향 및 시장 환경 분석 (Industry Deep-Dive)
기업의 내재 가치를 평가할 때는 속한 전방 산업(KOSDAQ)의 시장 환경과 패러다임 변화를 면밀히 추적해야 합니다.
업종 및 시장 환경 종합 소견:
현재 KOSDAQ 분야는 기술 혁신, 글로벌 공급망 변화, 정책 및 규제 환경에 따라 진입 장벽과 시장 경쟁 구도가 재편되고 있습니다.
>
* 산업 성장 동인: 기술 경쟁력과 시장 점유율을 보유한 우량 기업 중심의 과점화 기조가 강화되고 있으며, 안정적인 전방 수요를 바탕으로 꾸준한 현금 창출력을 보여줍니다.
* 산업 구조적 리스크: 원자재 단가 변동, 환율 요인, 글로벌 경기 침체에 따른 수주 및 내수 소비 변동성에 지속적인 모니터링이 필요합니다.
4. 가치투자 관점의 꼼꼼한 리스크 검토
가치투자를 진행할 때 단순 숫자(PER/PBR)만 보면 안 되고, 대주주 지배구조 리스크, 시장 지배력 하락 위험, 기술 사멸 위험 같은 정성적 요인을 꼭 함께 체크해야 합니다.
정성분석 종합 의견:
낮은 밸류에이션과 양호한 지배구조는 매력적이나, 최근 영업이익의 급격한 감소와 ROE 하락 추세에 대한 원인 분석 및 신사업 성과 확인이 필요한 수동 검토(REVIEW) 단계입니다.
세부 평가 항목
1. 시장 점유율 & 경쟁력 지속성: 매출 정체와 함께 영업이익이 최근 수년간 지속적으로 감소(최근 전년 대비 41.4% 급감)하고 있어, 수익성 방어 및 시장 내 경쟁력 유지에 경고등이 켜졌습니다.
2. 지배구조 & 대주주 리스크: 횡령·배임 등의 지배구조 리스크는 관찰되지 않으며, 최근 배당 예측 가능성 제고를 포함한 기업가치 제고 계획을 발표하는 등 주주환원 노력을 보이고 있습니다.
3. 산업 패러다임 변화 리스크: 클라우드 및 AI 전환이라는 패러다임 시프트 속에서 자회사를 통한 AI 사업 참여 등 대응을 모색하고 있으나, 신성장 동력이 실적으로 증명되기까지는 시차가 존재합니다.
5. 배당 매력도 및 주주환원 평가
가치투자 전략에서 배당금은 장기 보유 시 하방 주가를 지지해주는 핵심 안전마진(Downside Margin) 요인입니다.
배당 및 주주환원 종합 평가:
현재 시가배당률 4.66% 수준의 안정적 주주환원 배당 가치주입니다.
* 배당 유지 시 원금 회수: 현 배당금 유지 시 약 21.5년, 연 5% 배당 성장 가정 시 약 14.9년 만에 배당만으로 투자 원금을 전액 회수할 수 있는 우수한 현금 창출력을 지니고 있습니다.
시세 차익과 더불어 안정적인 현금 배당 수익을 동시에 기대할 수 있습니다.
6. 밸류에이션 종합 총평 & 정리
브레인즈컴퍼니 종목은 현재 PBR 0.51배 수준으로, 기업의 진짜 자산 가치 대비 상당히 저평가된 안전마진이 확보된 상태입니다.
추정 10년 기대수익률(CAGR 15.7%)과 기업의 정성적 리스크 요소와 펀더멘털 구조를 종합적으로 고려할 때, 단기 주가 변동성보다는 정성적 리스크 요인을 주기적으로 모니터링하며 장기 펀더멘털 가치 지표 변화를 관망하는 접근이 적절한 포지션으로 판단됩니다.
이웃분들을 위한 면책 안내 (Disclaimer):
본 분석 글은 가치투자 정량 스크리닝 및 공부 기록용 포스팅이며, 특정 종목에 대한 투자 권유나 매수/매도 추천이 아닙니다. 모든 투자의 최종 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 꼼꼼하게 뽑아본 저평가 한국 가치주 Top 5 분석 리포트 (2026년 10월 06일) (0) | 2026.10.06 |
|---|---|
| 트루엔 AI 스마트 영상감시 기술력과 PER 6.29배 밸류에이션 분석 (0) | 2026.10.03 |
| 아이퀘스트 펀더멘털 분석: PBR 0.51배 수준의 안전마진 검토 (0) | 2026.10.03 |
| 씨앤지하이테크 자산가치 분석 - PER 7.11배 구간 가치투자 포인트 (0) | 2026.10.01 |
| 한국금융지주우 고배당 수익률과 PBR 0.62배 우선주 가치주 분석 (0) | 2026.09.30 |