삼성의 교육을 도맡는 알짜 기업이 PBR 0.6배에 거래되는 이유: 멀티캠퍼스(067280) 분석
가치투자 스크리닝을 진행하다 보면 가끔 '대기업 집단의 핵심 계열사이자 압도적인 시장 지위를 가졌음에도, 시장의 무관심 속에 방치된 기업'을 마주하게 됩니다.
코스닥 상장사 멀티캠퍼스(067280)가 바로 그런 대표적인 종목입니다.
- PBR 0.66배의 자산 가치: 주당순자산(BPS 39,177원) 대비 약 34% 깊게 할인된 주가
- 시가배당률 5.20%: 주가 조정으로 시중 은행 예금 금리를 훌쩍 웃도는 배당 안전마진 확보
- 무차입에 가까운 재무 건전성: 부채비율 30%대, 풍부한 순현금 기반의 안정적인 현금 흐름
- 삼성그룹의 핵심 HRD 파트너: 삼성SDS가 최대주주(지분 47% 이상 보유)인 공식 인재 교육 전문 기업
국내 대기업 직장인이나 취업준비생이라면 누구나 한 번쯤 거쳐 가는 기업임에도, 시장에서는 왜 시가총액 1,500억 원대에 머물러 있을까요? 삼성 캡티브(Captive) 시장의 안정성과 성장 한계, 그리고 배당 안전마진을 객관적으로 점검해 보았습니다.
1. 비즈니스 모델: 멀티캠퍼스는 무엇으로 돈을 버는가?
멀티캠퍼스의 사업 포트폴리오는 크게 기업 HRD(인재개발) 서비스, 외국어 평가 및 교육(OPIc), 그리고 지식서비스(SERICEO)의 3대 축으로 나뉩니다.
① 국내 1위 기업교육(HRD) 전문 서비스
삼성전자, 삼성물산 등 삼성 계열사 임직원의 신입사원 입문 교육부터 승진자 연수, 직무 교육, 클라우드 및 생성형 AI 실무 교육까지 전담 운영합니다. 국내 100대 기업 다수를 고객사로 확보하고 있으며, 기업 교육 시스템을 위탁 운영하는 클라우드 러닝 플랫폼(LMS) 솔루션을 함께 공급합니다.
② 독점적 현금 창출원: 외국어 말하기 평가 'OPIc'
국내 취업준비생과 대기업 직장인에게 표준화된 공인 영어 말하기 시험인 OPIc(Oral Proficiency Interview-computer)의 국내 주관사입니다. 주요 대기업 채용과 임직원 인사고과의 필수 평가 지표로 채택되어 있어, 시험 접수 수수료와 어학 교육 콘텐츠에서 매년 안정적인 현금이 유입됩니다.
③ 프리미엄 리더십 지식서비스: 'SERICEO'
국내 대기업 및 중견기업 최고경영자(CEO)와 고위 임원을 대상으로 한 프리미엄 비즈니스 멀티미디어 지식 플랫폼 SERICEO와 SERIPro를 운영합니다. 연간 멤버십 회원제 기반의 구독 모델로 운영되어 마진율이 높고 불황기에도 안정적인 이익을 보장합니다.
2. 핵심 가치투자 지표 요약
| 현재 주가 | 26,200원 | 시가총액 | 1,538억 원 |
| PER / PBR | 6.71배 / 0.66배 | BPS (주당순자산) | 39,177원 |
| 시가배당률 | 5.20% | 추정 10년 CAGR | 15.8% |
3. 최근 4개년 재무 실적 및 주가 차트
멀티캠퍼스의 연결 재무제표 기준 주요 실적 추이는 다음과 같습니다.
| 연도 | 매출액 | 영업이익 | 당기순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|
| 2022년 | 3,574.9억 원 | 400.7억 원 | 300.8억 원 | 17.5% | 69.3% |
| 2023년 | 3,586.0억 원 | 389.8억 원 | 319.4억 원 | 16.2% | 58.0% |
| 2024년 | 3,527.4억 원 | 389.3억 원 | 315.1억 원 | 14.3% | 45.1% |
| 2025년 | 3,308.3억 원 | 318.9억 원 | 263.8억 원 | 11.2% | 36.8% |
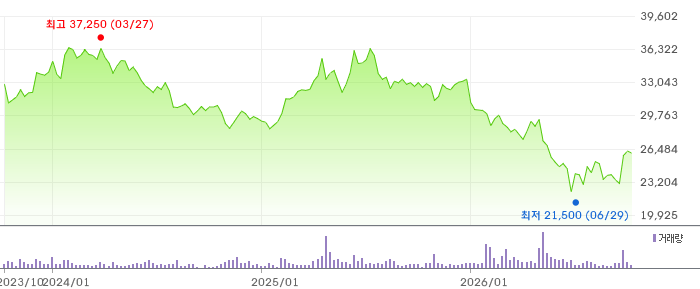
▲ 멀티캠퍼스 최근 3년 주가 추이 차트 (출처: 네이버 페이 증권)
공시 출처: 금융감독원 전자공시시스템(DART) 사업보고서 및 한국거래소(KRX)
4. 전방 산업 동향 및 시장 환경 분석
기업의 내재 가치를 평가할 때는 속한 기업 교육(B2B HRD) 시장의 패러다임 변화를 면밀히 추적해야 합니다.
- 산업 성장 동인: 대기업 중심의 디지털 전환(DX)과 인공지능(AI) 실무 교육 수요가 급증하고 있습니다. 단순 교양 교육을 넘어 반도체, 클라우드, LLM 실무 적용 등 기술 재교육(Reskilling/Upskilling) 예산이 확대되는 점은 구조적 기회 요인입니다.
- 산업 구조적 리스크: 기업 교육 예산은 경기 상황에 매우 민감합니다. 대외 경기 둔화나 전방 반도체·IT 업황 침체 시 주요 고객사들이 채용을 줄이고 마케팅 및 교육 훈련 예산을 우선적으로 삭감하므로 실적 변동성이 발생합니다.
5. 주요 정성적 리스크 평가
- 삼성그룹 캡티브 의존도(양날의 검): 전체 매출의 상당 부분이 삼성전자, 삼성SDS 등 삼성 계열사에서 발생합니다. 이는 불황기에도 최소 물량을 보장해 주는 든든한 방패가 되지만, 계열사 단가 통제로 인해 마진 확대가 제한되어 독자적인 밸류에이션 리레이팅을 가로막는 요인이기도 합니다.
- 지배구조 안정성: 최대주주는 삼성SDS(약 47.26%)로 대주주 횡령이나 배임 등 거버넌스 위험은 지극히 낮습니다. 다만 30%대의 매우 낮은 부채비율과 사내 유보 현금에 비해 배당성향의 추가 확대 여부는 지속적인 점검이 필요합니다.
- AI 기반 교육 패러다임 대응: 생성형 AI 튜터와 개인화된 맞춤형 교육 플랫폼이 확산됨에 따라, 과거 집합 강의 중심에서 자체 AI 솔루션을 접목한 에듀테크 플랫폼으로의 전환 속도가 시장 지배력 유지의 핵심 과제입니다.
6. 배당 매력도 및 안전마진 시뮬레이션
- 배당 유지 가정: 현재 주당 배당금 수준이 유지된다고 가정할 경우(시가배당률 5.20%), 약 19.2년 만에 현금 배당금만으로 투자 원금 100% 회수가 가능합니다.
- 연 5% 배당 성장 가정: 점진적인 실적 개선으로 연평균 5% 배당 성장이 이루어진다면 원금 회수 기간은 약 13.8년으로 단축됩니다.
30%대의 낮은 부채비율과 매년 창출되는 안정적인 잉여현금흐름(FCF) 덕분에 고배당의 지속 가능성은 매우 견고합니다.
7. 밸류에이션 종합 총평
멀티캠퍼스는 PBR 0.66배 수준으로, 삼성그룹의 안정적인 교육 수요와 OPIc의 독점적 현금창출력, 순현금 자산 가치를 감안할 때 본질 가치 대비 깊은 할인 구간에 머물러 있습니다.
대기업 캡티브 시장 특유의 성장 한계로 인해 주가의 폭발적 상승을 기대하기는 어렵지만, '30%대 부채비율, 5%대 배당수익률, 탄탄한 현금흐름'이 하방을 단단하게 지지해 주는 전형적인 수비형 가치주로 평가할 수 있습니다.
면책 조항 (Disclaimer)
본 포스팅은 공시 자료를 기반으로 작성된 기업 분석 및 가치투자 연구 목적의 콘텐츠이며, 특정 종목의 매수 또는 매도를 추천하지 않습니다. 모든 투자의 최종 결정과 손익에 대한 책임은 투자자 본인에게 있습니다.
'가치주 종목 분석' 카테고리의 다른 글
| 이번 주 주목할 저평가 우수 한국 주식 Top 5 분석 리포트 (2026년 10월 12일) (1) | 2026.10.12 |
|---|---|
| 윈스(WINS) 는 무엇을 파는 회사인가? (0) | 2026.10.09 |
| 브레인즈컴퍼니 IT 인프라 관제 솔루션, 지켜볼 만 한가? (0) | 2026.10.07 |
| 꼼꼼하게 뽑아본 저평가 한국 가치주 Top 5 분석 리포트 (2026년 10월 06일) (0) | 2026.10.06 |
| 트루엔 AI 스마트 영상감시 기술력과 PER 6.29배 밸류에이션 분석 (0) | 2026.10.03 |